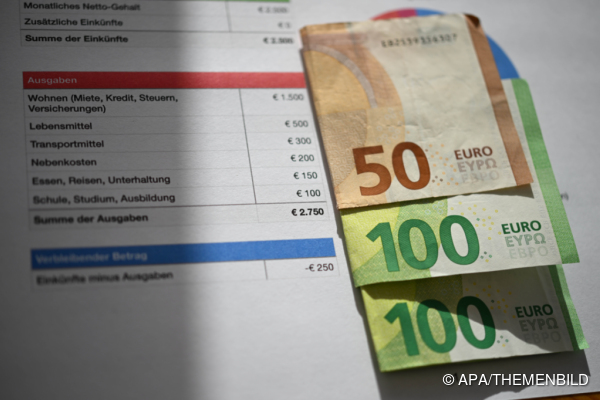
 Neues Verbraucherkredit-Gesetz soll besser vor Überschuldung schützen © APA - Austria Presse Agentur
Um Konsumentinnen und Konsumenten besser vor Überschuldung zu schützen, gelten ab 20. November 2026 für Verbraucherkredite strengere Regeln. Betroffen sind Kleinkredite unter 200 Euro, "Buy Now Pay Later"-Angebote, Null-Prozent-Finanzierungen und bestimmte Zahlungsaufschübe. Um beispielsweise künftig den Bezahldienst Klarna zu nutzen, müssen Kunden ihre monatlichen Einnahmen und Ausgaben offenlegen.
Ab kommenden Freitag gilt in Österreich das neue Verbraucherkredit-Gesetz, das auf der neuen EU-Verbraucherkreditrichtlinie basiert. Bei Kleinkrediten und kostenlosen Finanzierungen ist künftig auch eine verpflichtende Bonitätsprüfung notwendig. "Ist die Bonität schlecht oder bestehen Zweifel daran, ob der Kredit zurückgezahlt werden kann, darf er nicht vergeben werden", hieß es von den Konsumentenschützern der Arbeiterkammer. Das Verbraucherkredit-Gesetz beinhaltet laut AK auch bessere Informationspflichten bei variabel verzinsten Krediten und ein Verbot von Haustürgeschäften, bei denen etwa ältere Menschen "in überteuerte, kreditfinanzierte Geschäfte gedrängt wurden". Außerdem müssten Banken künftig bei Zahlungsverzug frühzeitig und einzelfallbezogen Maßnahmen anbieten.
Handelsverband erwartet weniger "Buy now, pay later"-Angebote
Der schwedische Zahlungsanbieter Klarna ist bekannt für seine "in bis zu 30 Tagen bezahlen"-Option. Konsumenten können damit bei Online-Händlern auf Rechnung einkaufen und die Ware erst nach Erhalt bezahlen. Wegen der EU-Verbraucherkreditrichtlinie müssen Verbraucher bei Klarna künftig einen Budgetcheck machen, um weiter den Bezahldienst verwenden zu können. "Beantworte ein paar Fragen zu deinem Einkommen und Ausgaben", heißt es dazu in der Klarna-Smartphone-App.
Der Handelsverband geht davon aus, dass "einige Händler" ihre "Buy now, pay later" (BNPL)-Angebote einschränken und auf der anderen Seite BNPL-Angebote für alle Beteiligten "aufwendiger" werden. "Ein flächendeckendes Ende von "Buy now, pay later" erwarten wir aber nicht", sagte Handelsverband-Geschäftsführer Rainer Will zur APA. Man unterstütze "das grundsätzliche Ziel, das Überschuldungsrisiko auf Konsumentenseite zu reduzieren und Finanzierungskosten noch transparenter zu machen". Kritisch sieht der Handelsverband "den zusätzlichen Bürokratieaufwand, wenn kostenlose Rechnungskäufe umfassenden Kreditpflichten unterliegen".
Verbraucherkredite in Höhe von 22,5 Mrd. Euro
Ende 2025 waren laut FMA bei österreichischen Kreditinstituten Verbraucherkredite in Höhe von 22,5 Mrd. Euro aushaftend. Das Volumen sei gegenüber dem Jahr davor um 6,8 Prozent gestiegen und wachse seit 2023 kontinuierlich, so die Finanzmarktaufseher am Mittwoch in einer Aussendung. Die Finanzmarktaufsicht erhält nach eigenen Angaben nun erstmals "spezifische Kompetenzen", um die Vergabe von Verbraucherkrediten durch Banken zu beaufsichtigen. "Verbraucherschutz sollte möglichst früh einsetzen", so der neue FMA-Vorstand Oliver Schütz. Mit den neuen Aufsichtsbefugnissen kann man darauf achten, "dass Banken ihre Prozesse so gestalten, dass die gesetzlichen Schutzstandards bei der Kreditvergabe systematisch eingehalten und strukturelle Fehlentwicklungen frühzeitig erkannt werden".
Der Bankberater zeb sieht in den Neuerungen aber keine reine Belastung für die Institute. "Das neue Verbraucherkreditgesetz kann zum Modernisierungstreiber werden, wenn Banken die Anforderungen in digitale Workflows übersetzen, statt zusätzliche manuelle Kontrollen auf bestehende Prozesse zu setzen - auch vor dem Hintergrund steigender Kundenerwartungen", sagt Andreas Sumper, Partner bei dem Bankberater zeb Österreich, im Gespräch mit der APA.
Bankberater: Geschwindigkeit wird bei der Kreditzusage immer wichtiger
Geschwindigkeit werde bei der Kreditzusage und Auszahlung der Kreditsumme immer wichtiger, vor allem bei Konsumkrediten mit niedrigeren Summen. Laut einer Umfrage des zeb erwarten mittlerweile 17 Prozent aller Kundinnen und Kunden eine sofortige Zusage für einen Konsumkredit bei einer Bank, weitere 19 Prozent erwarten eine Zusage binnen eines Tages. Bei der Auszahlung sind die Erwartungen ähnlich hoch. Auch bei der Vergabe von Wohnkrediten würden die Anforderungen an Geschwindigkeit deutlich steigen. Aber auch Transparenz - also das Wissen, wo man als Kunde im Prozess einer Kreditvergabe stehe - und die Nachvollziehbarkeit der Entscheidung seien für die Kunden wesentlich.
Um dem Wunsch nach mehr Tempo gerecht zu werden und gleichzeitig für regulatorische Sicherheit zu sorgen, sollten Banken stärker auf Automatisierung - teils auch mithilfe von Künstlicher Intelligenz - setzen. "Gute Daten, klare Regeln und integrierte Kontrollen verbessern beides und Künstliche Intelligenz kann entlang des gesamten Prozesses unterstützend eingesetzt werden", sagte Sumper. Damit könnten auch Mehrfacheingaben von Daten sowie Rückfragen beim Kunden reduziert und die Transparenz bei Standard-Kreditentscheidungen erhöht werden.
Dass die Kosten für Kredite im Zuge der neuen Verbraucherkreditregeln steigen, glaubt der Experte nicht. Eine Modernisierung der Systeme erzeuge zwar durchaus Investitionsbedarf, es entstehe aber auch Effizienzpotenzial - beispielsweise könnte bei repetitiven Tätigkeiten im Kreditprozess weniger Personalressourcen benötigt werden. Ganz ohne menschliches Zutun wird es aber auch in Zukunft nicht gehen, denn auf Kundenwunsch muss ein Kreditansuchen immer auch von einem Bankmitarbeiter geprüft werden.